Annuïtaire hypotheek vs Lineaire hypotheek
Annuïtaire of lineaire hypotheek? Een vergelijking op acht criteria — zonder dat een bank of hypotheekadviseur de conclusie bepaalt.
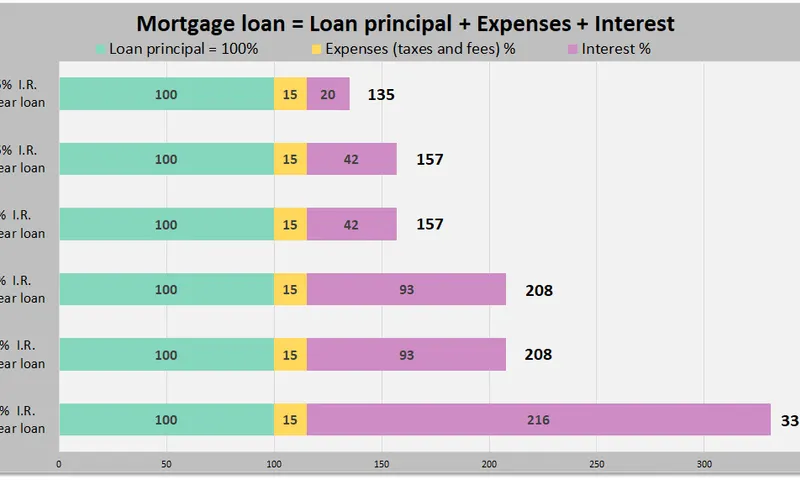
De meeste woningkopers kiezen een annuïtaire hypotheek omdat die het meest aangeboden wordt. De lineaire hypotheek — die over de gehele looptijd goedkoper is — wordt zelden actief gepromoot, omdat banken er minder rente-inkomsten uit halen.
De lineaire hypotheek is over de volledige looptijd van 30 jaar gemiddeld € 20.000 – € 50.000 goedkoper dan de annuïtaire variant, door sneller aflossen en daardoor minder rentekosten. Het nadeel is dat de maandlast in de eerste jaren significant hoger is. Voor wie dat kan dragen, is lineair vrijwel altijd financieel verstandiger. Voor wie maximale hypotheek wil combineren met lage beginlasten, is annuïtair de pragmatische keuze.
Hypotheekrenteaftrek beïnvloedt de vergelijking: in de eerste jaren levert de annuïtaire hypotheek meer aftrek op omdat het renteaandeel hoger is. Naarmate de rente wordt afgebouwd (aftrek daalt van 36,93% in 2026), neemt dit voordeel af. De meeste doorrekeningen tonen dat lineair netto nog altijd goedkoper is, maar het verschil is kleiner dan het brutoverschil.
Annuïtaire hypotheek
Informatie over annuïtaire hypotheken en hypotheekrenteaftrek is publiek beschikbaar via de Belastingdienst en de Consumentenbond. Verg.nl plaatst bewust geen klikbare verdienlink.
Lineaire hypotheek
Informatie over lineaire hypotheken is publiek beschikbaar via de Belastingdienst en onafhankelijke hypotheekadviesplatforms. Verg.nl plaatst bewust geen klikbare verdienlink.
Wat is het, in één zin
Annuïtaire hypotheek: Bij een annuïtaire hypotheek betaal je elke maand hetzelfde bedrag. De verhouding tussen rente en aflossing verschuift: in het begin betaal je veel rente en weinig aflossing, aan het einde weinig rente en veel aflossing.
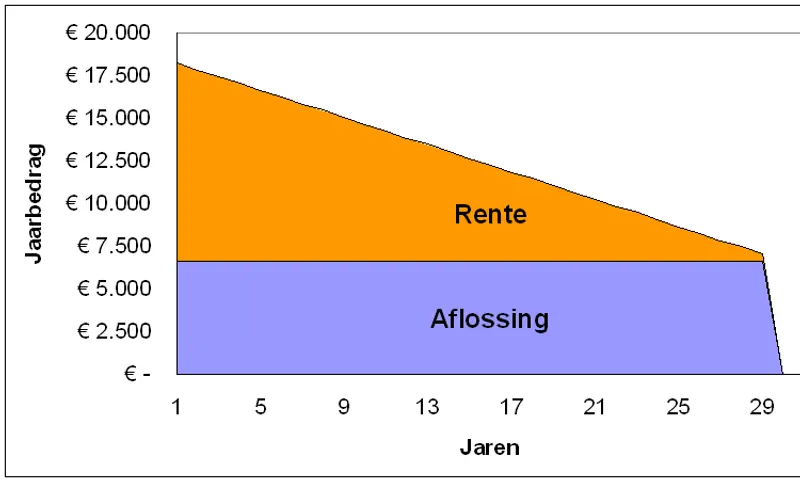
Lineaire hypotheek: Bij een lineaire hypotheek los je elke maand hetzelfde bedrag af. Doordat de schuld daalt, daalt ook de rente — waardoor de totale maandlast elk jaar iets lager wordt.
Het praktische gevolg: bij een lineaire hypotheek start je met hogere maandlasten die elk jaar dalen. Bij een annuïtaire hypotheek start je lager en betaal je gedurende de looptijd hetzelfde, maar betaalt totaal meer rente.
Kosten en cijfers in euro's
Voorbeeldberekening op basis van een hypotheek van € 400.000 met een rente van 3,8% (indicatief voor 10 jaar vast, mei 2026), looptijd 30 jaar.
| Aspect | Annuïtaire hypotheek | Lineaire hypotheek |
|---|---|---|
| Maandlast jaar 1 | € 1.860 (vast) | € 2.380 (daalt elk jaar) |
| Maandlast jaar 15 | € 1.860 (gelijk) | € 1.900 (gedaald) |
| Maandlast jaar 30 | € 1.860 (gelijk) | € 1.160 (aanzienlijk lager) |
| Totale rentekosten (bruto) | Ca. € 270.000 | Ca. € 230.000 |
| Totale besparing lineair (bruto) | – | Ca. € 40.000 goedkoper |
Na correctie voor hypotheekrenteaftrek (36,93% in 2026) is het nettoverschil kleiner maar blijft lineair voordeliger. De exacte besparing is afhankelijk van persoonlijke belastingpositie en toekomstige renteontwikkeling.
Voorwaarde vooraf
De harde randvoorwaarde voor een lineaire hypotheek is dat de hogere beginlasten passen in het budget. Bij een hypotheek van € 400.000 is het verschil in de eerste jaren circa € 500 per maand. Wie maximaal leent en de annuïteitslast al scherp aan de grens zit, kan de lineaire last doorgaans niet dragen. De randvoorwaarde is dus bewust onder de maximale leencapaciteit gaan om ruimte te maken voor de hogere beginlast.
Een combinatiehypotheek (deel annuïtair, deel lineair) is mogelijk en biedt een praktische middenweg voor wie de volledige lineaire last niet kan dragen maar toch sneller wil aflossen.
Waar elke optie objectief in uitblinkt
De annuïtaire hypotheek blinkt uit in budgetzekerheid en maximale leencapaciteit: de vaste maandlast maakt financiële planning eenvoudig en de lagere beginlast maakt een hogere hypotheeksom haalbaar bij dezelfde toetsingsinkomens. Voor starters die maximale koopkracht nodig hebben op een krappe woningmarkt, is dit doorslaggevend.
De lineaire hypotheek blinkt uit in totale kostenefficiency en vermogensopbouw: snellere aflossing betekent minder totale rentekosten over de looptijd (gemiddeld € 30.000 – € 50.000 verschil bij € 400.000 hypotheek). Bovendien groeit het eigen vermogen sneller, wat bij doorstroming of verkoop een sterkere financiële positie oplevert.
Waar elke optie objectief tekortschiet
De annuïtaire hypotheek schiet tekort in totale kosten: door het trage aflossingstempo in de eerste jaren betaal je over 30 jaar significant meer rente. Dit nadeel is reëel maar wordt in het publieke debat zelden prominent benoemd omdat banken meer verdienen aan de hogere rentelasten.
De lineaire hypotheek schiet tekort in de beginperiode bij maximale leencapaciteit: de hogere beginlast betekent dat bij gelijke inkomens een lagere hypotheeksom geleend kan worden. In een markt met sterk stijgende woningprijzen kan dit kopers uitsluiten van bepaalde woningen.
Voor wie is welke de juiste keuze
De annuïtaire hypotheek past bij starters die maximale leencapaciteit nodig hebben, bij wie budget in de eerste jaren krap is, en bij wie budgetzekerheid met vaste maandlasten hoog staat.
De lineaire hypotheek past bij wie bewust onder maximale leencapaciteit koopt, de hogere beginlasten comfortabel kan dragen en de totale rentekosten wil minimaliseren.
Methode & bronnen
Acht vaste criteria in dezelfde volgorde voor elk verg.nl-dossier. Rentepercentages en berekeningen in criterium 2 zijn indicatief op basis van actuele marktdata (mei 2026) en zijn geen persoonlijk financieel advies. De ⚑-onderbouwing leunt op Belastingdienst-aftrekgegevens en Consumentenbond-hypotheekvergelijkingen.
Bronnen worden in lopende tekst benoemd zonder klikbare URL. Dat is bewust: een statisch genoemde organisatie is technisch lastiger te misbruiken voor verdienkoppelingen dan een aanklikbare verwijzing. De keuze om geen URL te plaatsen is een ontwerp-slot, niet een omissie.
Gepubliceerd: 17 mei 2026 · herzieningsritme: jaarlijks · Geen affiliate · geen advertenties · geen e-mailmuur · geen leadverkoop